ESG-Pflichten für Gebäude 2026
2026 sind die ESG-Anforderungen an Gebäude spürbar gestiegen, weitere Stufen folgen. Wie gut ist Ihr Bestand vorbereitet?
Die relevanten Regelwerke und ihre wirtschaftliche Bedeutung für Eigentümer, Investoren und Projektverantwortliche.
Stand: 27.09.2026 · Jan Dreher, DGNB Auditor · Lesezeit ca. 8 Min.
Das Wichtigste in Kürze
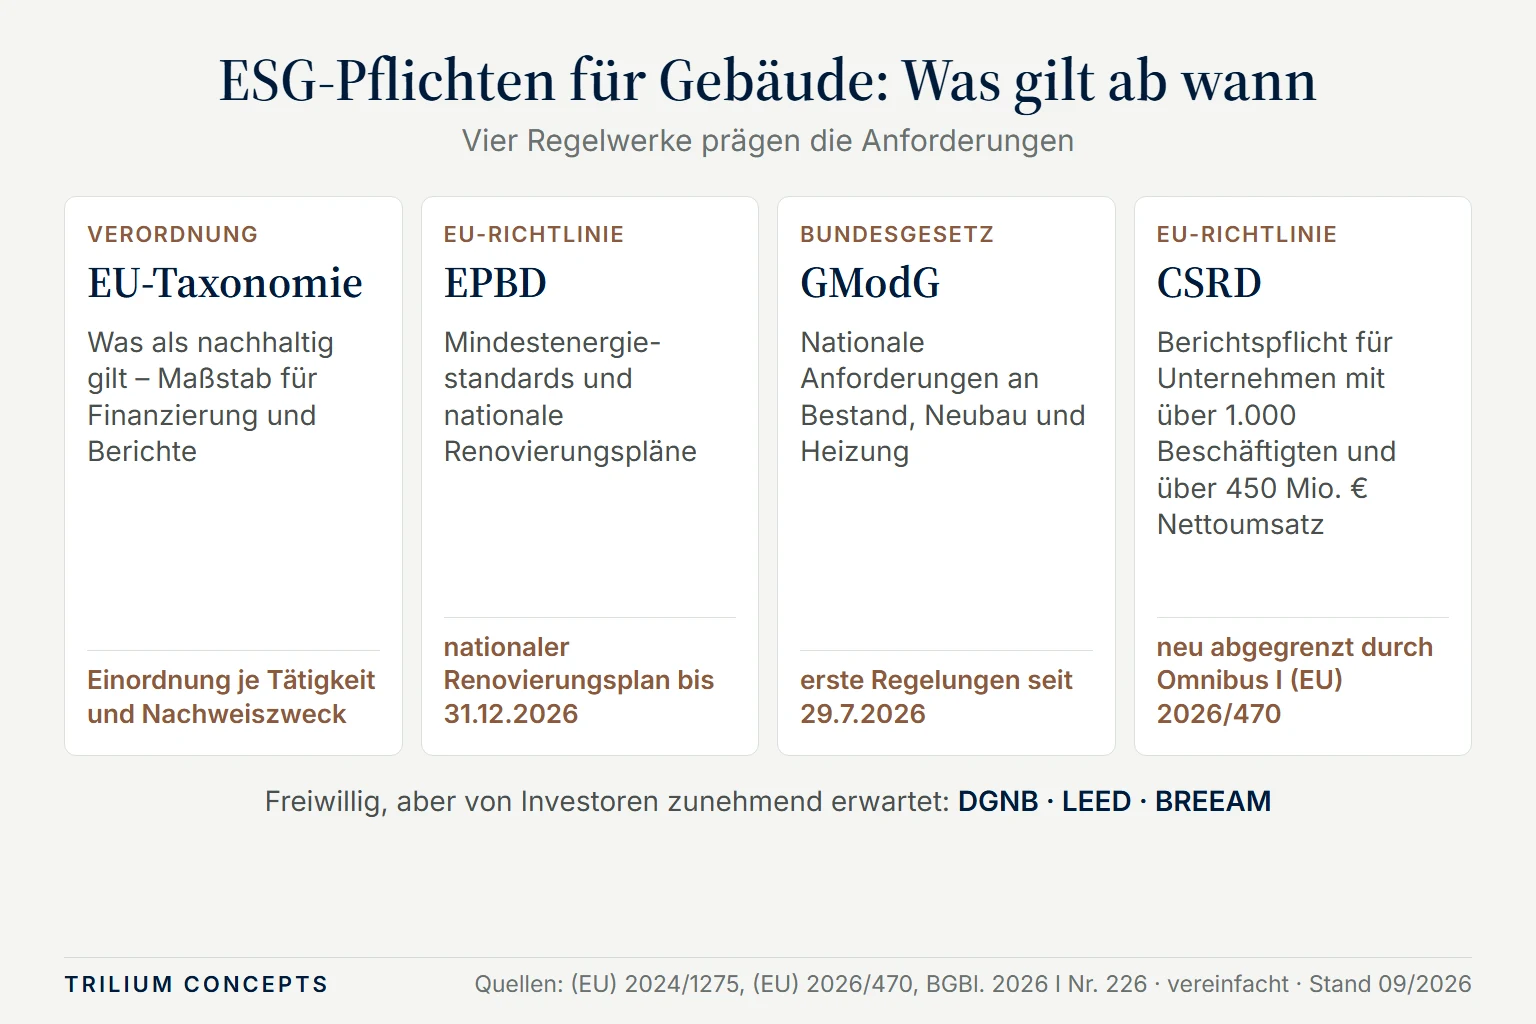
- Für Gebäude sind vor allem EU-Taxonomie, EPBD, Gebäudemodernisierungsgesetz (GModG, zuvor GEG) und CSRD maßgeblich.
- Erste Regelungen des GModG gelten seit dem 29. Juli 2026; die EPBD-bezogenen Regelungen folgen ab dem 1. Januar 2027.
- Die seit dem 18. März 2026 geltende Omnibus-I-Richtlinie (EU) 2026/470 begrenzt den unternehmensbezogenen Anwendungsbereich der CSRD auf Unternehmen mit mehr als 1.000 Beschäftigten und über 450 Mio. € Nettoumsatz.
- Die Einbindung von ESG-Anforderungen bereits in der Vorplanung kann die Kosten für spätere Anpassungen begrenzen.
Auf dieser Seite
Die regulatorischen Anforderungen an Gebäude aus EU-Taxonomie, EPBD, GModG und CSRD erfordern eine sorgfältige Einordnung in bestehende Planungs- und Investitionsprozesse. Für Eigentümer, Investoren und Projektverantwortliche entsteht Handlungsdruck insbesondere durch fehlende oder zu späte Integration. Wer Anforderungen frühzeitig prüft und einbindet, schafft eine bessere Grundlage für Kosten-, Finanzierungs- und Werthaltigkeitsentscheidungen.
Warum ESG-Anforderungen wirtschaftlich verbindlich werden
- Der Gebäudesektor ist für einen erheblichen Anteil der CO₂-Emissionen in Deutschland verantwortlich. Regulatorische Rahmenbedingungen auf EU- und nationaler Ebene zielen darauf ab, diesen Anteil zu reduzieren. Gleichzeitig haben ESG-Kriterien direkte Auswirkungen auf Finanzierungskonditionen, Förderfähigkeit und Werthaltigkeit von Immobilien.
- Institutionelle Investoren und Banken nutzen ESG-Kriterien zunehmend als Entscheidungsgrundlage. Objekte ohne nachweisbare ESG-Qualität erhalten schlechtere Finanzierungskonditionen oder werden aus Portfolios ausgeschlossen. Dieser Trend ist in Frankfurt und im Rhein-Main-Gebiet besonders ausgeprägt, da dort institutionelle Investoren einen hohen Marktanteil haben.
- ESG ist damit nicht mehr nur eine Frage der Nachhaltigkeit, sondern eine wirtschaftliche Notwendigkeit. Wenn ESG-Anforderungen nicht integriert werden, entstehen regulatorische Risiken, Finanzierungsrisiken und Werthaltigkeitsrisiken – unabhängig davon, ob eine ESG-Strategie vorliegt. Für Eigentümer im Rhein-Main-Gebiet ist dieser Druck besonders spürbar, da institutionelle Investoren ESG-Kriterien als Bedingung für Finanzierungen voraussetzen.
Welche Regelwerke aktuell gelten
- Auf EU-Ebene sind mehrere Regelwerke relevant: Die EU-Taxonomie-Verordnung definiert, welche wirtschaftlichen Aktivitäten als ökologisch nachhaltig gelten. Die Sustainable Finance Disclosure Regulation (SFDR) verpflichtet Finanzmarktteilnehmer zur Offenlegung von Nachhaltigkeitsrisiken. Die Corporate Sustainability Reporting Directive (CSRD) erweitert die Berichtspflichten für Unternehmen.
- Auf nationaler Ebene ist das Gebäudemodernisierungsgesetz (GModG; zuvor Gebäudeenergiegesetz, GEG) zentral. Die ersten Regelungen gelten seit dem 29. Juli 2026. Für Bestandsgebäude sind die jeweils einschlägigen Anforderungen bei Maßnahmen und Nachweisen im konkreten Rechtsstand zu prüfen. Ein DGNB Auditor steuert den Zertifizierungsprozess und integriert Anforderungen in Planung und Umsetzung.
- Zusätzlich spielen Zertifizierungssysteme wie DGNB, LEED oder BREEAM eine Rolle. Sie sind zwar nicht gesetzlich vorgeschrieben, werden aber von institutionellen Investoren und Finanzierern zunehmend vorausgesetzt – insbesondere für Projekte in Frankfurt und im Rhein-Main-Gebiet.
Was ab 2026 konkret gilt
- Seit 2026 gelten mehrere regulatorische Verschärfungen, weitere folgen. Die EU-Omnibus-I-Richtlinie (EU) 2026/470 ist am 18. März 2026 in Kraft getreten und grenzt die CSRD-Berichtspflicht künftig auf Unternehmen mit mehr als 1.000 Beschäftigten und über 450 Mio. € Nettoumsatz ein. Die neuen Vorgaben gelten für Geschäftsjahre, die am oder nach dem 1. Januar 2027 beginnen. Die Umsetzung in deutsches Recht steht noch aus (Stand: 26.09.2026).
- Die EU-Taxonomie wird weiterentwickelt: Kriterien für 'Do No Significant Harm' (DNSH) und Mindestschutzstandards werden präzisiert. Für Gebäude bedeutet das konkret: Energieeffizienz, Wasserverbrauch, Biodiversität und soziale Mindeststandards müssen nachweisbar erfüllt werden.
- Für den Gebäudesektor ist zudem die Energy Performance of Buildings Directive (EPBD) relevant. Die überarbeitete Fassung sieht vor, dass die energieintensivsten Gebäude schrittweise saniert werden müssen. Konkrete nationale Umsetzungsfristen werden in den nächsten Jahren erwartet.
- Die größten Kosten entstehen nicht durch ESG selbst, sondern durch fehlende Integration in die Projektprozesse. Eigentümer, die ESG-Anforderungen frühzeitig in ihre Planungs- und Investitionsprozesse einbinden, vermeiden nachträgliche Anpassungen und die damit verbundenen Mehrkosten. Konkrete Projektsituation: Wenn ESG erst nach der Entwurfsplanung integriert wird, entstehen zusätzliche Planungsschleifen und Anpassungen in Ausschreibung und Ausführung – insbesondere für Projekte in Frankfurt und im Rhein-Main-Gebiet, wo Planungskosten über dem bundesweiten Durchschnitt liegen.
Welche Gebäude besonders betroffen sind
- Bestandsgebäude mit schlechter Energieeffizienz (Energieeffizienzklassen F, G, H) sind besonders betroffen. Sie erfüllen die Anforderungen der EU-Taxonomie häufig nicht und werden von institutionellen Investoren zunehmend gemieden.
- Gewerbliche Immobilien – insbesondere Bürogebäude, Einzelhandel und Logistik – unterliegen stärker dem Druck institutioneller Investoren und Finanzierer, die ESG-Kriterien als Bedingung für Finanzierungen voraussetzen.
- Wohngebäude sind durch das GModG und die EPBD betroffen. Welche konkreten Anforderungen gelten, ist nach Gebäude, Maßnahme und aktuellem Rechtsstand zu prüfen.
- In der Metropolregion Rhein-Neckar mit Mannheim und Heidelberg sowie im Rhein-Main-Gebiet sind die Anforderungen je nach Investorenstruktur und Marktumfeld unterschiedlich ausgeprägt. Regionale Besonderheiten sollten in die Planung einbezogen werden. Für Projekte in Frankfurt gelten besonders hohe Anforderungen, da institutionelle Investoren dort ESG-Zertifizierungen weitgehend als Marktstandard voraussetzen.
Pflichten früh auf ihre Projektfolgen prüfen
- Zuerst klären, welche Pflichten und Nachweise nach aktuellem Rechtsstand für das Objekt gelten: das Gebäudemodernisierungsgesetz (GModG, zuvor GEG), der Umsetzungsstand der EPBD ab 1. Januar 2027 sowie – soweit einschlägig – die Anwendbarkeit der EU-Taxonomie. Danach werden Nachweise, Maßnahmen und mögliche Planungsanpassungen bewertet; LCA/LCC helfen bei der Priorisierung. Die drei typischen Stolpersteine: ESG-Integration in Projekten.
- Kurz zusammengefasst: Pflichten früh einordnen, wirtschaftlich bewerten, Schnittstellen steuern. Frühzeitige Einbindung ab Vorplanung vermeidet nachträgliche Anpassungen. Wirtschaftliche Bewertung (LCA/LCC) ist Grundlage für belastbare Priorisierung. Schnittstellenkoordination ist der kritische Erfolgsfaktor.
Strukturierte Integration: Schritt für Schritt
- Eine strukturierte Vorgehensweise in frühen Projektphasen reduziert das Risiko nachträglicher Anpassungen erheblich.
- Schritt 1 – Bestandsanalyse: Welche der neuen Pflichten greifen für das Objekt, und welche Daten liegen dafür vor? Eine ESG-Transformationsanalyse liefert daraus eine belastbare Priorisierung von Maßnahmen. Vorgehen im Detail: DGNB-Zertifizierung im Bestand.
- Schritt 2 – Zieldefinition: Festlegung der angestrebten ESG-Qualität und des geeigneten Zertifizierungssystems. Abgleich mit wirtschaftlichen Zielen und regulatorischen Anforderungen. Die Auswahl zwischen dem DGNB System für Gebäude im Betrieb, dem DGNB System für Sanierung oder anderen Systemen hängt von Projektziel und Gebäudezustand ab.
- Schritt 3 – Integration in die Projektsteuerung: Einbindung der ESG-Anforderungen in Planung, Ausschreibung und Vergabe. Koordination mit Fachplanern und Ausführenden. Eine ESG Projektsteuerung, die Nachhaltigkeitsanforderungen und Projektmanagement integriert, reduziert das Risiko ungeplanter Mehrkosten.
- Mehr zur Integration von ESG in die Projektsteuerung finden Sie auf den Seiten zu DGNB Auditor Frankfurt, ESG Beratung Frankfurt und ESG Due Diligence für Immobilien.
- Entscheidend ist, dass ESG-Anforderungen frühzeitig in die Projektprozesse integriert werden – für Projekte in Frankfurt, für Eigentümer im Rhein-Main-Gebiet und für Bestandsgebäude in Mannheim und Heidelberg.
Regionale Einordnung: Frankfurt, Rhein-Main und Rhein-Neckar
- Insbesondere in Frankfurt, im Rhein-Main-Gebiet sowie in der Metropolregion Rhein-Neckar mit Mannheim und Heidelberg unterscheiden sich die Anforderungen je nach Projekt und Marktumfeld.
- Für Projekte in Frankfurt und im Rhein-Main-Gebiet ist die DGNB-Zertifizierung bei institutionellen Investoren weitgehend Marktstandard. Gleichzeitig liegen Planungs- und Baukosten sowie Auditorenhonorare in dieser Region häufig über dem bundesweiten Durchschnitt. ESG-Anforderungen, die nicht frühzeitig integriert werden, führen hier zu überproportional hohen Mehrkosten.
- In der Metropolregion Rhein-Neckar wächst die Nachfrage nach zertifizierten Gebäuden, getrieben durch institutionelle Investoren und ESG-Berichterstattungspflichten. Regionale Marktbedingungen und Investorenanforderungen beeinflussen die Wirtschaftlichkeit von ESG-Maßnahmen wesentlich.
- Die größten Risiken entstehen an den Schnittstellen zwischen Planung, Umsetzung und Betrieb. Die Herausforderung liegt nicht in den ESG-Anforderungen selbst, sondern in deren Integration in bestehende Gebäude und Prozesse. Eine strukturierte DGNB Zertifizierung im Bestand schafft die Grundlage für belastbare Entscheidungen. ESG verursacht keine Kosten – fehlende Integration verursacht Kosten.
Häufige Fragen
Mit der Omnibus-I-Richtlinie (EU) 2026/470 ist die CSRD-Berichtspflicht seit dem 18. März 2026 auf Unternehmen mit mehr als 1.000 Beschäftigten und über 450 Mio. € Nettoumsatz begrenzt. Zusätzlich werden EU-Taxonomie-Kriterien und EPBD-Anforderungen weiterentwickelt. Konkrete nationale Umsetzungsfristen für Sanierungspflichten werden erwartet. Eigentümer sollten ESG-Anforderungen frühzeitig in ihre Planungs- und Investitionsprozesse einbinden, um nachträgliche Anpassungen zu vermeiden.
Bestandsgebäude mit schlechter Energieeffizienz (Klassen F, G, H) und gewerbliche Immobilien sind besonders betroffen. Sie erfüllen EU-Taxonomie-Kriterien häufig nicht und werden von institutionellen Investoren zunehmend gemieden. In Frankfurt und im Rhein-Main-Gebiet sind die Anforderungen besonders ausgeprägt.
Zuerst wird geprüft, welche neuen Anforderungen das laufende Projekt betreffen. Die Projektsteuerung stimmt die Folgen für Kosten, Termine und Nachweise mit den Fachplanern ab und koordiniert die nötigen Anpassungen. Den Unterschied zwischen ESG-Beratung und ESG-Projektsteuerung erklärt die FAQ auf der Startseite.
ESG-Anforderungen sollten idealerweise bereits in der Vorplanungsphase eingebunden werden. Je später ESG integriert wird, desto höher sind die Kosten für Anpassungen. Bei Bestandsprojekten empfiehlt sich eine ESG-Transformationsanalyse als strukturierter Einstieg.
Weitere Leistungen
Weiterlesen
Bereit für den nächsten Schritt?
Welche Regelungen aus EPBD, GModG und EU-Taxonomie für Ihr Gebäude relevant sein können, ist ein guter Ausgangspunkt für unser Erstgespräch.
Strategisches Erstgespräch vereinbaren