NBRP und GModG 2026 - was Bestandshalter jetzt wissen müssen
Welche Transformationsstrategie trägt Ihren Bestand wirtschaftlich?
NBRP und GModG für Bestandshalter, eingeordnet entlang konkreter Projektentscheidungen.
Stand: 27.09.2026 · Jan Dreher, DGNB Auditor · Lesezeit ca. 5 Min.
Das Wichtigste in Kürze
- Der Nationale Gebäuderenovierungsplan (NBRP) ist ein von der EU-Gebäuderichtlinie (EU) 2024/1275 gefordertes Planungsinstrument; nach den am 26. September 2026 geprüften amtlichen Quellen ist eine finale Fassung noch nicht veröffentlicht und bis 31. Dezember 2026 bei der EU-Kommission einzureichen.
- Das GModG hat das Gebäudeenergiegesetz geändert und umbenannt; erste Regelungen gelten seit dem 29. Juli 2026.
- § 40 GModG tritt am 1. Januar 2027 in Kraft. Für bestehende Nichtwohngebäude begrenzt er grundsätzlich den Jahres-Primärenergiebedarf ab dem 1. Januar 2030 auf das 3,5-Fache und ab dem 1. Januar 2033 auf das 2,95-Fache des Jahres-Primärenergiebedarfs eines Referenzgebäudes; Erfüllungsfiktionen und Ausnahmen sind zu berücksichtigen.
- Für Heizungsanlagen, die nach dem 29. Juli 2026 in ein bestehendes Gebäude neu eingebaut und mit Gas, Heizöl oder Flüssiggas beschickt werden, sieht § 43 GModG steigende Mindestanteile der mit der Anlage bereitgestellten Wärme aus Biomethan, Bioöl, biogenem Flüssiggas oder grünem, blauem, orangenem oder türkisem Wasserstoff einschließlich daraus hergestellter Derivate vor: 10 % ab 1. Januar 2029, 15 % ab 1. Januar 2030, 30 % ab 1. Januar 2035 und 60 % ab 1. Januar 2040.
Auf dieser Seite
Der Nationale Gebäuderenovierungsplan (NBRP) und das Gebäudemodernisierungsgesetz (GModG) markieren einen Paradigmenwechsel in der deutschen Gebäudepolitik. Nicht mehr starre Einzelpflichten, sondern wirtschaftlich begründete Transformationsstrategien stehen im Mittelpunkt. Für Eigentümer, Asset Manager und Projektentwickler entsteht dadurch kein einfacheres Umfeld - sondern ein komplexeres. Trilium Concepts hilft Bestandshaltern im Rhein-Main-Gebiet und der Metropolregion Rhein-Neckar, diesen Transformationsdruck in belastbare Entscheidungen zu übersetzen.
Was ist der NBRP - und warum ist er relevant?
Der Nationale Gebäuderenovierungsplan (NBRP) ist ein von der europäischen Gebäuderichtlinie EPBD (EU 2024/1275) gefordertes Planungsinstrument. Das Bundesministerium für Wirtschaft und Energie hat den Entwurf vorgelegt und veröffentlicht; das öffentliche Beteiligungsverfahren endete am 6. Mai 2026. Deutschland hat der EU-Kommission am 22. Mai 2026 einen teilweise vollständigen Entwurf übermittelt. Die Kommission veröffentlichte dazu am 14. Juli 2026 ihr Feedback. Nach den am 26. September 2026 geprüften amtlichen Quellen ist eine finale Fassung nicht ausgewiesen; sie ist bis zum 31. Dezember 2026 bei der EU-Kommission einzureichen. Unsere Einordnung für Bestandshalter: Zwischen abgeschlossener Anhörung und Einreichungsfrist konkretisieren sich die Rahmenbedingungen. Wer seine Ausgangslage bis dahin kennt, kann reagieren statt nachzuziehen.
Was ändert das GModG - und was bleibt?
Das GModG ist ein Änderungsgesetz zum Gebäudeenergiegesetz, mit dem das Gesetz zugleich in Gebäudemodernisierungsgesetz umbenannt wurde. Die ersten Regelungen gelten seit dem 29. Juli 2026. § 43 Abs. 1 GModG betrifft Heizungsanlagen, die nach dem 29. Juli 2026 in ein bestehendes Gebäude neu eingebaut und mit Gas, Heizöl oder Flüssiggas beschickt werden. Von der mit der Anlage bereitgestellten Wärme müssen mindestens 10 Prozent ab 1. Januar 2029, 15 Prozent ab 1. Januar 2030, 30 Prozent ab 1. Januar 2035 und 60 Prozent ab 1. Januar 2040 aus Biomethan, Bioöl, biogenem Flüssiggas oder grünem, blauem, orangenem oder türkisem Wasserstoff einschließlich daraus hergestellter Derivate erzeugt werden. Die gesetzlichen Ausnahmen, technischen Voraussetzungen und Nachweise sind jeweils im konkreten Einzelfall zu prüfen. Ab 1. Januar 2027 folgt die EPBD-Umsetzung: Die Ökobilanzierung nach §§ 7 und 88b GModG gilt ab 1. Januar 2028 für Neubauten über 1.000 m² Nutzfläche und ab 1. Januar 2030 für alle Neubauten. Für Nichtwohngebäude sind ab 1. Januar 2027 keine Energieverbrauchsausweise mehr vorgesehen; Energieeffizienzklassen von A–G werden eingeführt. Die Solarpflicht betrifft nach § 106 GModG zu errichtende Wohn- und Nichtwohngebäude. Die europäische Dekarbonisierungsrichtung bleibt unverändert. EPBD, EU-Taxonomie, CSRD und Bankenregulatorik erzeugen unabhängig vom GModG weiter Transformationsdruck. Das GModG ändert den Weg – nicht das Ziel.
Mindestenergiestandards für bestehende Nichtwohngebäude
§ 40 GModG tritt am 1. Januar 2027 in Kraft und enthält Mindestenergiestandards (MEPS) für bestehende Nichtwohngebäude. Ihr Jahres-Primärenergiebedarf für Heizung, Warmwasserbereitung, Lüftung, Kühlung und eingebaute Beleuchtung darf grundsätzlich ab dem 1. Januar 2030 höchstens das 3,5-Fache und ab dem 1. Januar 2033 höchstens das 2,95-Fache des Jahres-Primärenergiebedarfs eines Referenzgebäudes betragen. Das Referenzgebäude hat die gleiche Geometrie, Nutzfläche, Ausrichtung und Nutzung und entspricht der technischen Referenzausführung der Anlage 2; für seine Berechnung gilt stets der Primärenergiefaktor 0,7.
Die Anforderung gilt unter anderem als erfüllt, wenn das Gebäude ab dem 1. Januar 1996 errichtet wurde, eine Heizungsanlage nutzt, die die bereitgestellte Wärme überwiegend mit Biomasse oder einer Wärmepumpe erzeugt, oder mit Fernwärme versorgt wird. Für ältere Gebäude enthält § 40 Absatz 3 Nummer 2 weitere Nachweismöglichkeiten.
Die Pflicht gilt nicht, soweit ihre Einhaltung technisch unmöglich oder wirtschaftlich unzumutbar ist oder anderen öffentlich-rechtlichen Vorschriften widerspricht. Weitere Ausnahmen regelt § 40 Absatz 4, etwa für bestimmte Baudenkmale sowie bei einem zum jeweiligen Stichtag feststehenden Abriss oder einer feststehenden umfassenden Sanierung. Die Voraussetzungen sind gebäudebezogen zu prüfen.
Unsere Einordnung für Bestandshalter: Wer den energetischen Zustand seines Portfolios nicht kennt, kann nicht priorisieren – und erfährt mögliche Betroffenheit dann über Vermietbarkeit und Finanzierung statt über die eigene Planung.
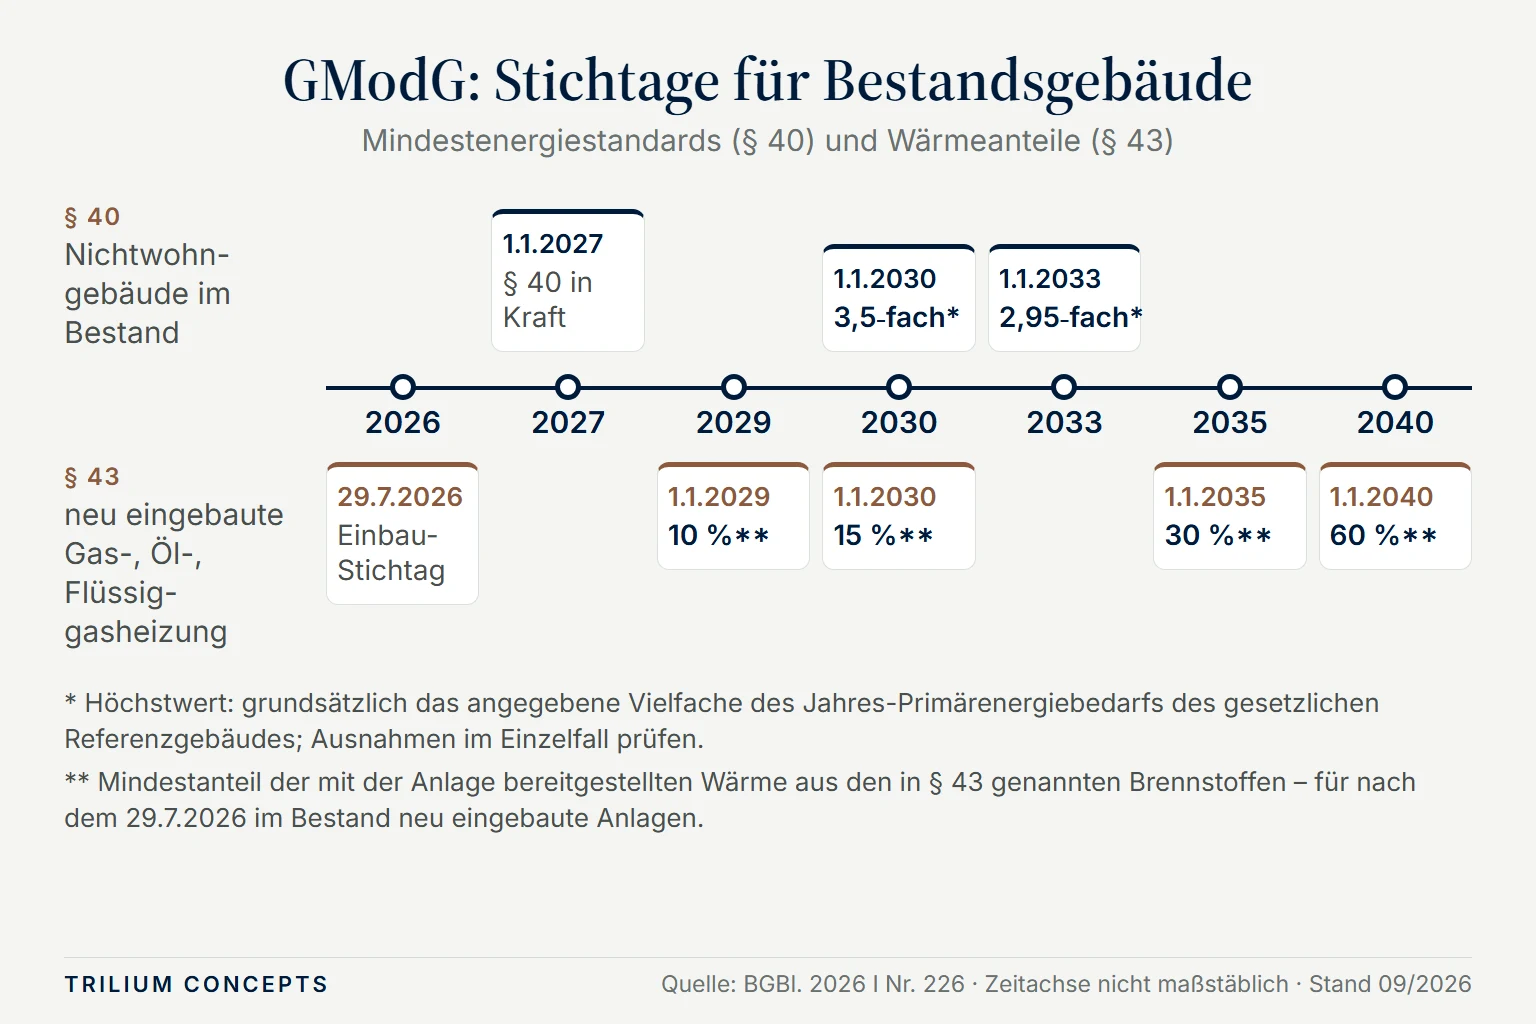
Stichtage für Bestandsgebäude im Überblick
§ 43: Die Bio-Treppe gilt für Gas-, Öl- und Flüssiggasheizungen, die nach diesem Tag in bestehende Gebäude neu eingebaut werden.
§ 40 tritt in Kraft.
§ 43: mindestens 10 % der bereitgestellten Wärme aus den in § 43 genannten Brennstoffen (u. a. Biomethan, Bioöl, Wasserstoff).
§ 40: Der Jahres-Primärenergiebedarf bestehender Nichtwohngebäude darf höchstens das 3,5-Fache des Jahres-Primärenergiebedarfs des gesetzlichen Referenzgebäudes betragen. § 43: mindestens 15 %.
§ 40: Der Jahres-Primärenergiebedarf bestehender Nichtwohngebäude darf höchstens das 2,95-Fache des Jahres-Primärenergiebedarfs des gesetzlichen Referenzgebäudes betragen.
§ 43: mindestens 30 %.
§ 43: mindestens 60 %.
Ausnahmen nach § 40 Absatz 1 Satz 2, Erfüllungsfiktionen und Ausnahmen nach Absatz 3 und 4 sowie die Voraussetzungen des § 43 sind im Einzelfall zu prüfen. Quelle: BGBl. 2026 I Nr. 226.
Warum technologieoffene Regulierung mehr Steuerung erfordert
Regulierung, Technik und Projektablauf greifen bei Bestandsmaßnahmen ineinander. Starre Einzelpflichten sind einfach zu erfüllen, weil sie vorgeben, was zu tun ist. Technologieoffene Regelungen verlagern die Begründungslast auf den Eigentümer. Weniger Vorschrift bedeutet deshalb nicht weniger Aufwand, sondern mehr Steuerungsbedarf. Drei Fragen helfen bei der Einordnung: 1. Welche meiner Objekte sind zuerst betroffen? 2. Welche Maßnahmen sind wirtschaftlich sinnvoll – und woran wird das belegt? 3. Welchen Transformationspfad kann ich dokumentieren, wenn Bank, Investor oder Prüfer danach fragt? Das GModG ersetzt keine Projektanalyse. Eine strukturierte Vorbereitung erleichtert es, gesetzliche Anforderungen und projektspezifische Ziele rechtzeitig zusammenzuführen.
Wie Trilium Concepts NBRP- und GModG-Anforderungen integriert
Trilium Concepts übersetzt regulatorische Anforderungen in belastbare Projektentscheidungen - als DGNB Auditor und DGNB Experte Ökobilanzierung in einer Person. Das bedeutet: Lebenszyklusanalysen (LCA), Lebenszykluskosten (LCC) und DGNB-Zertifizierung kommen nicht aus verschiedenen Quellen, sondern aus einer integrierten Steuerung. Leistungsschwerpunkte: ESG-Pre-Check zur Portfolio-Priorisierung, Transformationspfad mit dokumentierten Meilensteinen, Kostenrahmen und Nachweisen, LCA/LCC-Analyse als Wirtschaftlichkeitsbegründung, DGNB-Zertifizierung als anerkannter Nachweis, integrierte Projektsteuerung ohne Parallelstrukturen.
Für wen ist das besonders relevant?
Besonders relevant ist die Einordnung für Asset Manager und Bestandshalter mit Gewerbeimmobilien älterer Baujahre, für Eigentümer mit anstehender Refinanzierung oder Verkauf, für Projektentwickler, die für institutionelle Investoren entwickeln, sowie für Unternehmen mit eigengenutzten Immobilien unter CSRD-Berichtspflicht. Welche gesetzlichen Vorgaben im Einzelfall gelten, hängt von Gebäude, Maßnahme, Zeitpunkt und weiteren Rahmenbedingungen ab.
Häufige Fragen
Bundestag und Bundesrat haben das GModG am 10. Juli 2026 verabschiedet. Es wurde am 28. Juli 2026 im Bundesgesetzblatt verkündet; erste Regelungen gelten seit dem 29. Juli 2026. Das Inkrafttreten weiterer Teile ist gestaffelt vorgesehen. Der 1. November 2026 betrifft die zuvor verschobene Frist der 65-Prozent-EE-Anforderung im früheren Recht und ist nicht das Inkrafttreten des GModG.
Der Entwurf wurde vom Bundesministerium für Wirtschaft und Energie vorgelegt und veröffentlicht. Das öffentliche Beteiligungsverfahren endete am 6. Mai 2026. Deutschland hat der EU-Kommission am 22. Mai 2026 einen teilweise vollständigen Entwurf übermittelt; die Kommission veröffentlichte am 14. Juli 2026 ihr Feedback. Nach den am 26. September 2026 geprüften amtlichen Quellen ist eine finale Fassung nicht ausgewiesen. Sie ist bis zum 31. Dezember 2026 bei der EU-Kommission einzureichen. Das GModG ist davon zu unterscheiden: Es ist bereits geltendes Recht, erste Regelungen gelten seit dem 29. Juli 2026.
Das hängt von Objektgröße, Datenlage und Tiefe der Analyse ab. Als Einstieg eignet sich ein ESG-Pre-Check, der eine erste Priorisierung und grobe Kostenschätzung liefert. Das strategische Erstgespräch ist kostenlos.
Nicht zwingend - aber empfehlenswert. Eine DGNB-Zertifizierung ist der anerkannteste Nachweis für Transformationsfortschritt und wird von Banken, Investoren und EU-Taxonomie-Prüfern akzeptiert. Für kleinere Objekte können auch ESG-Pre-Checks und dokumentierte Transformationspfade ohne formale Zertifizierung ausreichen.
Ja. Beratungs- und Analyseleistungen biete ich deutschlandweit an; mein Schwerpunkt liegt in Frankfurt, Rhein-Main und Rhein-Neckar mit Mannheim und Heidelberg.
Weitere Leistungen
Weiterlesen
Bereit für den nächsten Schritt?
Was NBRP und GModG für Ihre anstehenden Projektentscheidungen im Bestand bedeuten, ordnen wir gemeinsam in einem Erstgespräch ein.
Strategisches Erstgespräch vereinbaren