ESG im Bestand – Anforderungen, Risiken und Umsetzung in der Praxis
ESG im Bestand wird zunehmend verbindlich – regulatorisch, wirtschaftlich und am Markt.
Regulatorischer Rahmen, typische Herausforderungen und ein strukturierter Weg für Eigentümer und Investoren.
Stand: 27.09.2026 · Jan Dreher, DGNB Auditor · Lesezeit ca. 7 Min.
Das Wichtigste in Kürze
- ESG im Gebäudebestand umfasst die Bewertung und Verbesserung der energetischen Qualität, die Einordnung von EU-Taxonomie, EPBD und GModG, die projektbezogene Prüfung von Zertifizierungen wie DGNB und QNG sowie die Integration sozialer und Governance-Aspekte in die Projektsteuerung.
- Für eine DGNB-Zertifizierung im Bestand gelten 15–50 €/m² BGF Gesamtkosten als grober Orientierungsrahmen.
- ESG-Anforderungen sollten bereits vor Beginn der Modernisierungsplanung eingeordnet werden.
- Eine strukturierte ESG Due Diligence kann ESG-Risiken einer Immobilie vor dem Erwerb aufzeigen und Investitionsentscheidungen unterstützen.
Auf dieser Seite
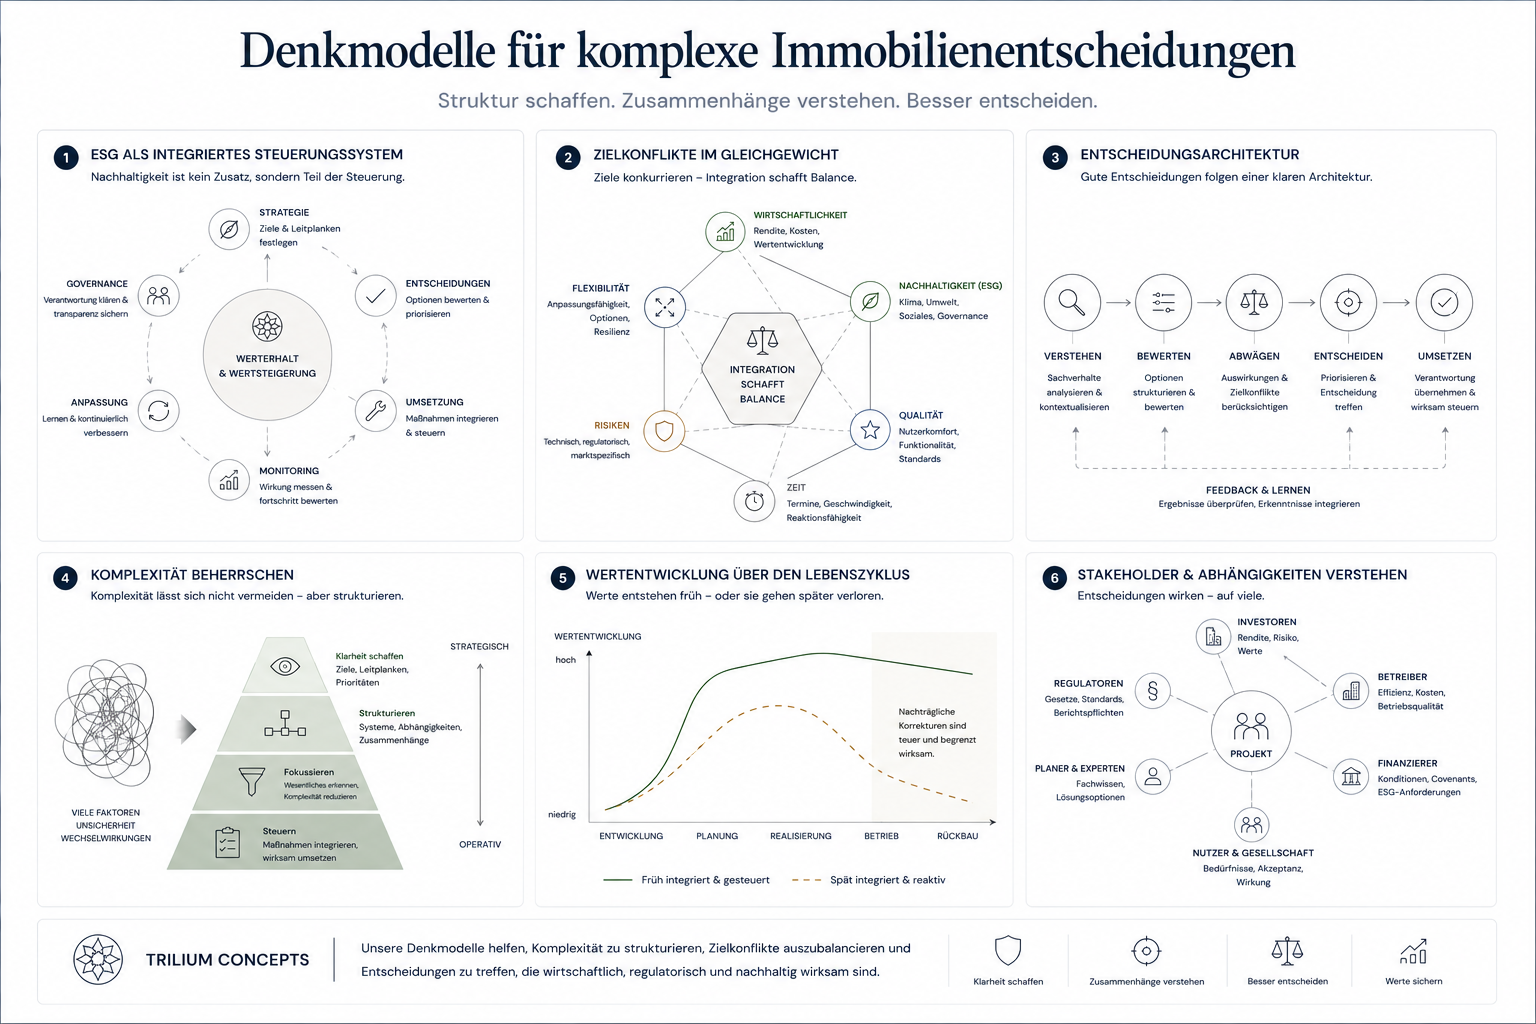
ESG im Bestand betrifft nicht nur Nachhaltigkeitsberichte – es verändert konkrete Investitions-, Finanzierungs- und Projektentscheidungen. Das Problem: Viele Anforderungen aus EPBD, EU-Taxonomie und GModG sind formal bekannt, werden aber nicht systematisch in Projektprozesse integriert. Die Folge sind Fehleinschätzungen bei Kosten, Aufwand und regulatorischen Risiken – oft erst nach dem Ankauf sichtbar. Die Komplexität entsteht nicht durch einzelne Vorgaben, sondern durch deren Zusammenspiel im Projektverlauf. Ein strukturierter Ansatz schafft hier belastbare Entscheidungsgrundlagen – für Eigentümer, Asset Manager und Projektentwickler.
Kerndiagramm
Was ESG im Bestand konkret bedeutet
ESG steht für Environmental, Social und Governance – drei Dimensionen, die zunehmend als Bewertungsrahmen für Immobilieninvestitionen und Bauprojekte herangezogen werden. Im Kontext von Bestandsgebäuden ist ESG besonders relevant, weil der überwiegende Teil des deutschen Gebäudebestands energetisch und strukturell nicht den aktuellen und künftigen Anforderungen entspricht. ESG im Bestand bedeutet konkret: Energetische Qualität bewerten und verbessern, regulatorische Anforderungen (EU-Taxonomie, EPBD, GModG) einordnen, Zertifizierungsstandards (DGNB, QNG) anwenden und soziale sowie Governance-Aspekte in die Projektsteuerung integrieren. Entscheidend ist dabei nicht die Erfüllung von ESG als Selbstzweck, sondern die strukturierte Integration in wirtschaftliche Entscheidungsprozesse.
Regulatorischer Rahmen: Was gilt und was kommt
Der regulatorische Rahmen für ESG im Bestand hat sich in den letzten Jahren erheblich verdichtet. Die wichtigsten Regelwerke im Überblick: Die EU-Gebäuderichtlinie (EPBD) bildet den Rahmen für die nationale Umsetzung. Die EU-Taxonomie-Verordnung definiert, welche wirtschaftlichen Aktivitäten als ökologisch nachhaltig gelten. Das Gebäudemodernisierungsgesetz (GModG; zuvor GEG) regelt nationale Anforderungen an Energieeffizienz und Wärmeversorgung. Die CSRD (Corporate Sustainability Reporting Directive) verpflichtet Unternehmen ab bestimmten Schwellenwerten zur Nachhaltigkeitsberichterstattung. Die SFDR (Sustainable Finance Disclosure Regulation) betrifft Finanzmarktteilnehmer. Einen detaillierten Überblick zu den ESG-Pflichten für Gebäude ab 2026 bietet die gleichnamige Seite.
Typische Herausforderungen in der Praxis
- Fehlende oder unvollständige Gebäudedokumentation erschwert die Datenerhebung für Zertifizierungen und Nachweise.
- Energetische Qualität entspricht häufig nicht den Anforderungen der EU-Taxonomie oder aktueller Effizienzklassen.
- Regulatorische Anforderungen werden nicht frühzeitig in Planungs- und Investitionsprozesse eingebunden.
- Schnittstellen zwischen Planung, Ausführung und Betrieb sind unzureichend koordiniert.
- Wirtschaftliche Auswirkungen von ESG-Maßnahmen werden nicht systematisch bewertet (fehlende LCA/LCC-Analysen).
- Zertifizierungsziele werden zu spät definiert, was nachträgliche Planungsanpassungen verursacht.
- Investoren und Finanzierer fordern ESG-Nachweise, die nicht rechtzeitig vorbereitet wurden.
Konkrete Risiken für Eigentümer und Investoren
Fehlende ESG-Integration erzeugt Risiken auf mehreren Ebenen. Regulatorische Risiken entstehen, wenn Anforderungen aus EPBD, EU-Taxonomie oder GModG nicht rechtzeitig berücksichtigt werden. Wirtschaftliche Risiken entstehen durch fehlende Kostentransparenz: Ohne wirtschaftliche Einordnung von ESG-Maßnahmen werden Investitionsentscheidungen auf unzureichender Grundlage getroffen. Werthaltigkeitsrisiken nehmen zu, da Objekte ohne nachweisbare ESG-Qualität an Marktfähigkeit verlieren können. Finanzierungsrisiken entstehen, wenn die EU-Taxonomie-Konformität nicht nachgewiesen werden kann. Schnittstellenrisiken entstehen, wenn ESG-Anforderungen nicht operativ in Planungs- und Ausführungsprozesse integriert werden, was zu Abstimmungsproblemen und nachträglichen Korrekturen führt.
Warum ESG-Projektsteuerung entscheidend ist
ESG-Projektsteuerung unterscheidet sich von klassischer Nachhaltigkeitsberatung dadurch, dass Anforderungen nicht als separate Fachaufgabe behandelt, sondern direkt in Kosten-, Termin- und Entscheidungsprozesse eingebunden werden. In der Praxis bedeutet das: ESG-Ziele werden bereits in der Vorplanungsphase als Steuerungsparameter definiert. Zertifizierungsanforderungen werden in Ausschreibungen und Leistungsverzeichnisse übersetzt. Wirtschaftliche Auswirkungen werden durch LCA/LCC-Analysen belastbar eingeordnet. Schnittstellen zwischen Planung, Ausführung und Betrieb werden koordiniert. Regulatorische Anforderungen werden laufend überwacht und in die Projektlogik integriert. Einen strukturierten Überblick über Ansatz und Leistungsspektrum bietet die Seite ESG-Projektsteuerung im Bestand – Ansatz und Expertise.
ESG Due Diligence: Risiken vor dem Ankauf sichtbar machen
Bei Ankäufen, Transaktionen und Portfoliobewertungen ist die ESG Due Diligence ein zentrales Instrument. Sie bewertet systematisch die ESG-Qualität eines Objekts oder Portfolios – mit Blick auf regulatorische Risiken, energetische Qualität, Zertifizierungspotenzial und wirtschaftliche Auswirkungen. Eine strukturierte ESG Due Diligence schafft die Grundlage für belastbare Investitionsentscheidungen und verhindert, dass Risiken erst nach dem Erwerb sichtbar werden. Sie ist zugleich die Basis für eine anschließende ESG-Transformationsplanung. Ablauf, Inhalte und Bedeutung einer ESG Due Diligence für Investitionsentscheidungen sind auf der Seite ESG Due Diligence – Ablauf, Inhalte und Bedeutung für Investitionsentscheidungen ausführlich beschrieben.
Kosten und wirtschaftliche Einordnung
Die Kosten von ESG-Maßnahmen im Bestand lassen sich nicht pauschal benennen. Sie hängen von Gebäudezustand, Ausgangssituation, angestrebtem Zertifizierungsniveau und Leistungsumfang ab. Entscheidend ist jedoch: Die größten Kosten entstehen nicht durch ESG selbst, sondern durch fehlende oder zu späte Integration in die Projektprozesse. Nachträgliche Planungsanpassungen, unvollständige Dokumentation und fehlende Abstimmung zwischen Planung und Ausführung verursachen überproportionale Mehrkosten. Eine frühzeitige wirtschaftliche Einordnung durch LCA/LCC-Analysen schafft belastbare Entscheidungsgrundlagen. Für DGNB-Zertifizierungen im Bestand gelten als grober Orientierungsrahmen Gesamtkosten von 15–50 €/m² BGF – abhängig von Zertifizierungsniveau und Dokumentationsaufwand. Der obere Bereich ist vor allem bei kleineren Projekten relevant; bei größeren Flächen sinken die Kosten je Quadratmeter deutlich, weil Systemgebühr, Auditorenleistungen und Gutachten nicht proportional mitwachsen. Details zu Kosten und Ablauf bietet die Seite DGNB Zertifizierung im Bestand – Kosten, Ablauf und Einfluss auf die Projektsteuerung.
Fazit: Handlungslogik für ESG im Bestand
ESG im Bestand ist keine optionale Ergänzung, sondern eine strukturelle Anforderung, die regulatorisch, wirtschaftlich und marktbezogen zunehmend verbindlich wird. Die entscheidende Frage ist nicht ob ESG-Anforderungen erfüllt werden müssen – sondern wann und wie sie in die Projektprozesse integriert werden. Frühzeitige Integration schafft Kostentransparenz, reduziert Risiken und verbessert die Grundlage für belastbare Investitionsentscheidungen. Späte Integration verursacht nachträgliche Planungsanpassungen, Schnittstellenverluste und überproportionale Mehrkosten. Die Handlungslogik ist klar: ESG-Anforderungen müssen vor Beginn der Modernisierungsplanung strukturiert eingeordnet und in die Projektsteuerung integriert werden – nicht als separates Gutachten, sondern als Teil der operativen Projektprozesse.
Häufige Fragen
ESG im Bestand bedeutet: Energetische Qualität bewerten und verbessern, regulatorische Anforderungen aus EPBD, EU-Taxonomie und GModG einordnen, Zertifizierungsstandards anwenden und ESG-Anforderungen in wirtschaftliche Entscheidungsprozesse integrieren. Entscheidend ist die strukturierte Integration in Projektprozesse – nicht die Erfüllung von ESG als Selbstzweck.
Die wichtigsten Regelwerke sind: EU-Gebäuderichtlinie (EPBD), EU-Taxonomie-Verordnung, Gebäudemodernisierungsgesetz (GModG; zuvor GEG), CSRD (Nachhaltigkeitsberichterstattung) und SFDR (Sustainable Finance). Diese Regelwerke sind bei Finanzierung, Vermietung und Investitionsentscheidungen in den jeweiligen Projektkontext einzuordnen.
Ohne strukturierte ESG-Integration entstehen regulatorische Risiken (Nachrüstpflichten, Bußgelder), wirtschaftliche Risiken (fehlende Kostentransparenz), Werthaltigkeitsrisiken (sinkende Marktfähigkeit), Finanzierungsrisiken (schlechtere Kreditkonditionen) und Schnittstellenrisiken (nachträgliche Planungsanpassungen).
ESG-Anforderungen sollten vor Beginn der Modernisierungsplanung strukturiert eingeordnet werden. Je früher die Integration erfolgt, desto geringer sind die Kosten für Anpassungen. Späte Integration verursacht nachträgliche Planungsschleifen und überproportionale Mehrkosten.
Das hängt davon ab, welche ESG-Maßnahmen das Objekt braucht. Für den Teilbereich DGNB-Zertifizierung im Bestand dienen 15–50 €/m² BGF als grobe Orientierung – nicht als Budget für alle ESG-Maßnahmen. Details: DGNB-Kosten im Bestand.
Sie priorisiert Maßnahmen nach Wirkung und Kosten und koordiniert die Umsetzung in Kosten-, Termin- und Vergabeabläufen. Den Unterschied zwischen ESG-Beratung und ESG-Projektsteuerung erklärt die FAQ auf der Startseite.
Eine ESG Due Diligence wird bei Ankäufen, Transaktionen und Portfoliobewertungen eingesetzt. Sie bewertet systematisch die ESG-Qualität eines Objekts – mit Blick auf regulatorische Risiken, energetische Qualität, Zertifizierungspotenzial und wirtschaftliche Auswirkungen. Sie schafft die Grundlage für belastbare Investitionsentscheidungen.
Weitere Leistungen
Weiterlesen
Bereit für den nächsten Schritt?
Ihre Fragen zum regulatorischen Rahmen und zur strukturierten Umsetzung von ESG im Immobilienbestand bilden den Ausgangspunkt unseres Erstgesprächs.
Strategisches Erstgespräch vereinbaren