Was kostet eine DGNB Zertifizierung im Bestand?
15 bis 50 Euro je Quadratmeter BGF: Wo in dieser Spanne liegt Ihr Bestandsgebäude?
Gebäudegröße, Zustand des Bestands und Zertifizierungsniveau bestimmen, wo Ihr Objekt in dieser Spanne landet.
Stand: 27.09.2026 · Jan Dreher, DGNB Auditor · Lesezeit ca. 9 Min.
Das Wichtigste in Kürze
- Für eine DGNB-Zertifizierung im Bestand gelten 15–50 €/m² BGF Gesamtkosten als grober Orientierungsrahmen; der obere Bereich betrifft vor allem kleinere Projekte.
- Die größten Kostenpositionen sind in der Praxis Datenerhebung, Aufbereitung vorhandener Unterlagen und Koordination – die DGNB-Gebühren machen den kleineren Teil aus.
- Bei einer DGNB-Zertifizierung im Bestand können die Kosten je Quadratmeter mit zunehmender Gebäudefläche sinken, weil Gebühren, Auditorenleistungen und Gutachten nicht proportional mitwachsen.
- Eine frühe Einbindung der DGNB-Zertifizierung in die Planung kann die Kosten für nachträgliche Anpassungen begrenzen.
Auf dieser Seite
Die Kosten einer DGNB Zertifizierung im Bestand lassen sich nicht pauschal benennen. Sie hängen von Gebäudegröße, Zustand des Bestands, angestrebtem Zertifizierungsniveau und dem Aufwand für Datenerhebung und Dokumentation ab. Entscheidend ist dabei: Die größten Kosten entstehen nicht durch ESG selbst, sondern durch fehlende Integration in die Projektprozesse. Diese Seite gibt eine sachliche Übersicht über die relevanten Kostenfaktoren und erklärt, warum Bestandsprojekte in der Kostenplanung besondere Anforderungen stellen.
Kostenübersicht
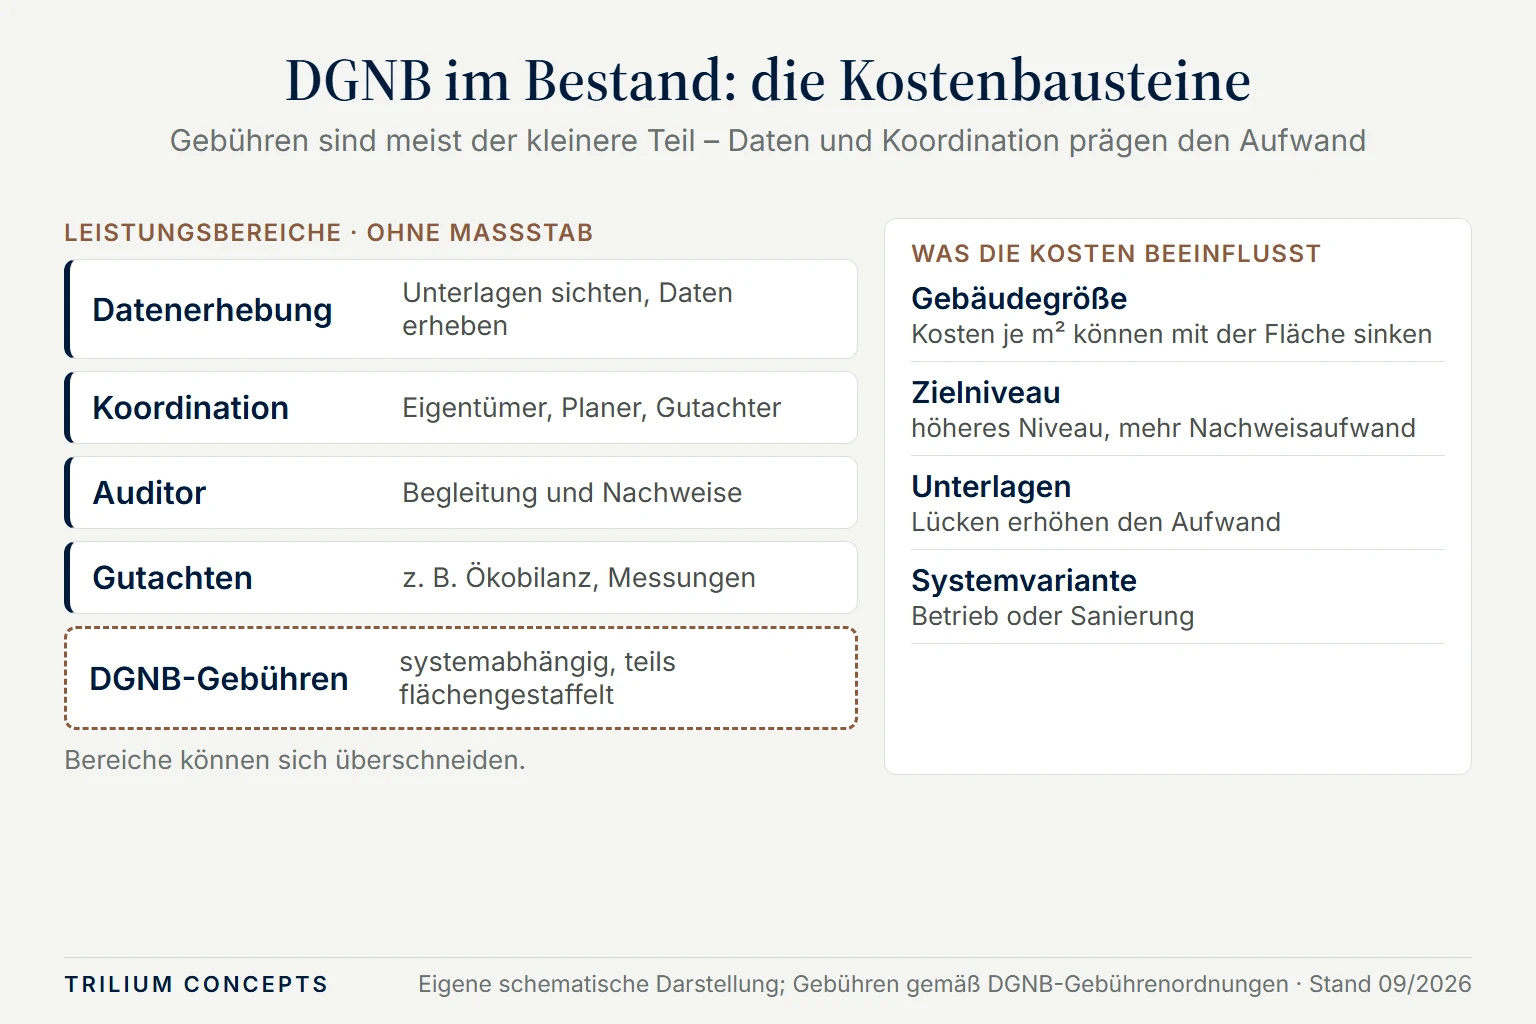
- Die Gesamtkosten einer DGNB Zertifizierung im Bestand setzen sich aus mehreren Bestandteilen zusammen: DGNB-Zertifizierungsgebühren für Vorzertifikat und Zertifikat (nach Bruttogrundfläche BGF(R) gemäß DIN 277-1:2016-01 gestaffelt), Auditorenhonorar, Kosten für Fachgutachten und Nachweise sowie gegebenenfalls Kosten für Datenerhebung und Aufbereitung vorhandener Unterlagen.
- Als grober Orientierungsrahmen gelten im Bestand Gesamtkosten von 15–50 €/m² BGF. Dieser Bereich ist breiter als bei Neubauprojekten, da der Aufwand für Bestandsanalyse und Dokumentation stark variiert. Der obere Bereich ist vor allem bei kleineren Projekten relevant; bei größeren Flächen sinken die Kosten je Quadratmeter deutlich, weil Systemgebühr, Auditorenleistungen und Gutachten nicht proportional mitwachsen.
- Die DGNB-Zertifizierungsgebühren für Vorzertifikat und Zertifikat sind öffentlich einsehbar und nach der Bruttogrundfläche BGF(R) gemäß DIN 277-1:2016-01 gestaffelt. Das Auditorenhonorar hängt vom Projektumfang, der angestrebten Qualitätsstufe und dem Koordinationsaufwand ab.
- Zwischenfazit: Die größten Kostenpositionen entstehen in der Praxis nicht durch DGNB-Gebühren, sondern durch Datenerhebung, Aufbereitung und Koordinationsaufwand – insbesondere bei Projekten in Frankfurt und im Rhein-Main-Gebiet.
- Kurz zusammengefasst: Gesamtkosten im Bestand: 15–50 €/m² BGF (Orientierungsrahmen, oberer Bereich vor allem bei kleineren Projekten). Bei größeren Flächen sinken die Kosten je Quadratmeter deutlich, weil Systemgebühr, Auditorenleistungen und Gutachten nicht proportional mitwachsen. Größte Kostenpositionen: Datenerhebung und Koordinationsaufwand. Frühzeitige Integration reduziert Kosten erheblich.
DGNB-Kostenrechner: Zertifizierungsgebühren einordnen
Ermitteln Sie die DGNB-Gebühren für Ihr Zertifizierungsvorhaben auf Grundlage der veröffentlichten DGNB-Gebührenordnungen. Wählen Sie dazu Zertifizierungsart, gegebenenfalls Nutzungsgruppe und Fläche aus.
Bruttogrundfläche BGF(R) in m² – Die DGNB staffelt ihre Gebühren nach der Fläche; der Rechner ordnet Ihre Eingabe der passenden Stufe zu.
Geben Sie die Bruttogrundfläche ein, um die DGNB-Gebühren zu ermitteln.
Die DGNB-Gebühren bilden nicht die gesamten Kosten einer Zertifizierung ab; Auditorenleistungen und Fachgutachten kommen hinzu.
- Alle Beträge verstehen sich netto zuzüglich der gesetzlichen Umsatzsteuer.
- Auditorenleistungen und Fachgutachten sind in den DGNB-Gebühren nicht enthalten.
- Die angestrebte Auszeichnung – Silber, Gold oder Platin – verändert die DGNB-Gebühr nicht.
- In der Gebühr für Neubau und Sanierung enthalten sind ein Prüfungsdurchlauf für das Vorzertifikat, zwei Prüfungsdurchläufe für das Zertifikat und die Prüfung der Kriterien zur ESG-Verifikation zur EU-Taxonomie. Die ebenfalls enthaltene Erstzertifizierung Gebäude im Betrieb erfolgt spätestens drei Jahre nach Vergabe des Neubau-Zertifikats. Weitere Prüfungsdurchläufe können zusätzliche Gebühren auslösen.
- Grundlage ist die DGNB-Gebührenordnung: Neubau und Sanierung in der Fassung ab 1. Februar 2026, Gebäude im Betrieb in der Fassung ab 1. September 2024 (Quelle: DGNB, PDF für Neubau und Sanierung – Standardgruppe, PDF für Neubau und Sanierung – Logistikgruppe, PDF für Gebäude im Betrieb).
- Für Projekte über 130.000 m² BGF (Neubau, Sanierung) bzw. über 100.000 m² BGF (Gebäude im Betrieb) erstellt die DGNB ein Angebot auf Anfrage.
Der Rechner dient der ersten Orientierung und erstellt kein Angebot. Maßgeblich sind die für Ihr Vorhaben geltenden DGNB-Gebühren und Tarifbedingungen.
Für eine projektspezifische Einschätzung von Gebühren, weiteren Zertifizierungskosten und Ablauf sprechen Sie uns an.
Projektspezifische Einschätzung anfragenWelche Faktoren beeinflussen die Kosten?
- Gebäudegröße: Flächenunabhängige Leistungen fallen bei kleinen Bestandsobjekten je Quadratmeter stärker ins Gewicht; bei vergleichbaren Projektbedingungen sinken die Quadratmeterkosten mit zunehmender Bruttogrundfläche.
- Zertifizierungsniveau: Die DGNB vergibt vier Qualitätsstufen – Bronze (ab 35 % Gesamterfüllungsgrad), Silber (50 %), Gold (65 %) und Platin (80 %). Mit steigendem Ziel steigen Planungsaufwand und Nachweisanforderungen.
- Zustand des Bestands: Bei Bestandsgebäuden liegen Unterlagen häufig nicht in der für die DGNB erforderlichen Form vor. Fehlende Energieausweise, unvollständige Gebäudedokumentation oder nicht vorliegende Materialnachweise erhöhen den Aufwand für Datenerhebung.
- Zertifizierungssystem: Für Bestandsgebäude stehen unterschiedliche Systemvarianten zur Verfügung – insbesondere das DGNB System für Gebäude im Betrieb und das DGNB System für Sanierung. Die Wahl des Systems beeinflusst Anforderungen und Aufwand.
- Integrationszeitpunkt: Je früher die Zertifizierung in die Projektplanung eingebunden wird, desto geringer sind die Kosten für nachträgliche Anpassungen. Bei Bestandsprojekten mit laufenden Modernisierungsmaßnahmen ist eine frühzeitige Einbindung besonders relevant.
- Zwischenfazit: Wenn ESG-Anforderungen nicht integriert werden, entstehen Abstimmungsprobleme zwischen Planung und Ausführung. Diese führen zu nachträglichen Anpassungen und steigenden Kosten – unabhängig vom gewählten Zertifizierungsniveau.
- Kurz zusammengefasst: Gebäudegröße, Zertifizierungsniveau und Bestandszustand sind die wichtigsten Kostentreiber. Je früher die Integration, desto geringer die Kosten für nachträgliche Anpassungen. Die Wahl des Zertifizierungssystems beeinflusst Anforderungen und Aufwand erheblich.
Typische Kostenbereiche in der Praxis
- DGNB-Gebühren: Die Gebühren sind öffentlich einsehbar und teilweise nach Fläche gestaffelt; maßgeblich sind Gebührenart, Flächendefinition und Staffel der aktuellen DGNB-Gebührenordnung. Die größeren Posten sind im Bestand meist Datenerhebung, Aufbereitung und Koordination.
- Auditorenhonorar: Das Honorar für den DGNB Auditor Frankfurt variiert je nach Projektumfang, Zertifizierungssystem und Koordinationsaufwand. Bei Bestandsprojekten ist der Koordinationsaufwand häufig höher als bei Neubauten.
- Fachgutachten und Nachweise: Für bestimmte DGNB-Kriterien sind Fachgutachten erforderlich – etwa Lebenszyklusanalysen (LCA), Lebenszykluskosten (LCC), Raumluftmessungen oder Schallschutznachweise. Diese Kosten fallen zusätzlich zum Auditorenhonorar an.
- Datenerhebung und Aufbereitung: Bei Bestandsgebäuden ist häufig eine strukturierte Erhebung und Aufbereitung vorhandener Unterlagen erforderlich. Dieser Aufwand wird oft unterschätzt und kann einen erheblichen Teil der Gesamtkosten ausmachen.
Typische Fehler in der Praxis
Wer Zertifizierungsziele erst nach der Planung festlegt, riskiert zusätzliche Nachweisarbeit und Planungsanpassungen. LCA/LCC und eine frühe Abstimmung von Planung, Ausführung und Betrieb verbessern die Kostenplanung – auch bei Bestandsprojekten in Frankfurt, Rhein-Main und Rhein-Neckar. Die drei typischen Stolpersteine: ESG-Integration in Projekten.
Was bedeutet DGNB Zertifizierung im Bestand?
Die DGNB (Deutsche Gesellschaft für Nachhaltiges Bauen) bietet für Bestandsgebäude zwei wesentliche Systemvarianten an: das DGNB System für Gebäude im Betrieb für Objekte ohne bauliche Maßnahmen und das DGNB System für Sanierung für Projekte mit baulichen Eingriffen. Beide Systeme bewerten Nachhaltigkeit in den Kategorien Ökologie, Ökonomie, Soziales, Technik, Prozesse und Standort. Im Unterschied zum Neubau müssen im Bestand vorhandene Gebäudedaten erhoben, aufbereitet und nachgewiesen werden – ein Aufwand, der häufig unterschätzt wird.
Ablauf der DGNB Zertifizierung im Bestand
- Systemauswahl: Entscheidung zwischen dem DGNB System für Gebäude im Betrieb und dem DGNB System für Sanierung abhängig von Projektumfang und Ziel.
- Vorprüfung und Zieldefinition: Analyse des Ist-Zustands, Festlegung des angestrebten Qualitätsniveaus (Bronze, Silber, Gold, Platin).
- Datenerhebung: Zusammenstellung aller relevanten Gebäudedaten, Energienachweise und Dokumentationen.
- Maßnahmenplanung: Bei baulichen Eingriffen Entwicklung eines Maßnahmenplans mit Kosten- und Terminrahmen.
- Nachweisführung und Dokumentation: Laufende Koordination aller Nachweise mit den Fachplanern.
- Einreichung und Auditierung: Prüfung durch die DGNB und Vergabe des Zertifikats.
Warum Kosten im Bestand schwer planbar sind
Bestandsprojekte stellen besondere Anforderungen an die Kostenplanung einer DGNB Zertifizierung. Im Unterschied zu Neubauprojekten liegen Gebäudedaten häufig nicht vollständig vor, Schnittstellen zwischen Planung, Ausführung und Betrieb sind komplexer, und der tatsächliche Zustand des Gebäudes kann von der vorhandenen Dokumentation abweichen. Wenn ESG-Anforderungen nicht integriert werden, entstehen Abstimmungsprobleme – diese führen zu nachträglichen Anpassungen und steigenden Kosten. Hinzu kommt, dass bei Bestandsprojekten mit laufendem Betrieb Abstimmungsprozesse aufwändiger sind. Diese Faktoren machen eine belastbare Kostenschätzung ohne vorherige Analyse des Objekts und der Projektanforderungen schwierig. Eine strukturierte Bestandsanalyse – etwa in Form einer ESG-Transformationsanalyse – ist daher ein sinnvoller erster Schritt, bevor eine Kostenschätzung erstellt wird.
Wie sich Kosten frühzeitig strukturieren lassen
- Eine belastbare Kostenstruktur für die DGNB Zertifizierung im Bestand entsteht durch eine strukturierte Vorgehensweise in frühen Projektphasen.
- Schritt 1 – Bestandsanalyse: Erhebung des Gebäudezustands, vorhandener Unterlagen und regulatorischer Anforderungen. Identifikation von Datenlücken und Aufwand für Datenerhebung.
- Schritt 2 – Zieldefinition: Festlegung des angestrebten Zertifizierungsniveaus und des geeigneten Zertifizierungssystems. Abgleich mit wirtschaftlichen Zielen und regulatorischen Anforderungen.
- Schritt 3 – Kosteneinordnung: Strukturierte Einordnung der Zertifizierungskosten in den Gesamtprojektrahmen. Identifikation von Kostentreibern und Optimierungspotenzialen.
- Schritt 4 – Integration in die Projektsteuerung: Einbindung der Zertifizierungsanforderungen in Planung, Ausschreibung und Vergabe. Koordination mit Fachplanern und Ausführenden.
- Eine ESG Projektsteuerung, die Zertifizierungsanforderungen und Projektmanagement integriert, reduziert das Risiko ungeplanter Mehrkosten.
Zertifizierung als Steuerungsinstrument
Die DGNB Zertifizierung ist kein isolierter Prozess – sie beeinflusst Kosten, Termine und Entscheidungen im gesamten Projekt. Wenn Zertifizierungsanforderungen nicht frühzeitig in die Projektsteuerung integriert werden, entstehen nachträgliche Planungsanpassungen: Ausschreibungen müssen überarbeitet, Vergabeprozesse verlängert und Dokumentationspflichten rückwirkend erfüllt werden. Für Bestandsprojekte in Frankfurt und im Rhein-Main-Gebiet bedeutet das überproportionale Mehrkosten, da Planungskosten in dieser Region über dem bundesweiten Durchschnitt liegen. Eine strukturierte ESG-Projektsteuerung, wie sie auf der Seite ESG-Projektsteuerung im Bestand – Ansatz und Expertise beschrieben wird, verhindert diese Reibungsverluste.
Wirtschaftliche Einordnung
Eine DGNB Zertifizierung im Bestand hat direkte wirtschaftliche Auswirkungen: Zertifizierte Objekte erzielen in der Regel bessere Mietpreise, höhere Vermietungsquoten und günstigere Finanzierungskonditionen – insbesondere bei institutionellen Investoren, die ESG-Kriterien als Entscheidungsgrundlage nutzen. Gleichzeitig schützt eine frühzeitige Zertifizierungsstrategie vor regulatorischen Risiken aus EU-Taxonomie und SFDR. Für Bestandshalter im Rhein-Main-Gebiet, die ihr Portfolio langfristig werthaltig halten möchten, ist die DGNB Zertifizierung zunehmend ein wirtschaftliches Instrument – nicht nur ein Nachhaltigkeitsnachweis. Den übergreifenden ESG-Gesamtrahmen für Bestandsprojekte beschreibt die Seite ESG im Bestand – Anforderungen, Risiken und Umsetzung in der Praxis.
Einordnung im Kontext ESG und Projektsteuerung
Die Kosten einer DGNB Zertifizierung im Bestand sind im Kontext der Gesamtprojektkosten zu bewerten. Entscheidend ist nicht allein die Höhe der Zertifizierungskosten, sondern die wirtschaftlichen Auswirkungen einer Zertifizierung auf Finanzierungskonditionen, Förderfähigkeit, Vermietbarkeit und Werthaltigkeit des Objekts. Regulatorische Anforderungen wie EU-Taxonomie und SFDR haben direkten Einfluss auf Finanzierungskonditionen – Objekte ohne nachweisbare ESG-Qualität erhalten zunehmend schlechtere Konditionen. Eine strukturierte ESG Beratung Frankfurt, die wirtschaftliche Einordnung und Projektsteuerung verbindet, schafft die Grundlage für belastbare Entscheidungen. Mehr zur Integration von ESG in die Projektsteuerung finden Sie auf der Seite zur ESG Due Diligence für Immobilien. Die Kosten einer DGNB-Zertifizierung entstehen nicht durch die Anforderungen selbst, sondern durch deren Integration in die Projektprozesse.
Regionale Besonderheiten (Frankfurt, Rhein-Main, Rhein-Neckar)
Insbesondere in Frankfurt, im Rhein-Main-Gebiet sowie in der Metropolregion Rhein-Neckar mit Mannheim und Heidelberg unterscheiden sich die Anforderungen an ESG-Strategien je nach Marktumfeld, Investorenstruktur und regulatorischen Rahmenbedingungen. In Frankfurt und dem Rhein-Main-Gebiet ist die DGNB-Zertifizierung bei institutionellen Investoren weitgehend Marktstandard. Gleichzeitig liegen Planungs- und Baukosten sowie Auditorenhonorare in diesen Regionen häufig über dem bundesweiten Durchschnitt. Für Bestandsprojekte in der Metropolregion Rhein-Neckar – etwa in Mannheim und Heidelberg – gehören neben dem Zertifizierungsbudget auch die objektspezifischen Pflichten auf den Tisch. Eine Einordnung bietet ESG-Pflichten für Gebäude 2026.
Häufige Fragen
Als grober Orientierungsrahmen gelten im Bestand Gesamtkosten von 15–50 €/m² BGF. Dieser Bereich ist breiter als bei Neubauprojekten, da der Aufwand für Bestandsanalyse und Dokumentation stark variiert. Der obere Bereich ist vor allem bei kleineren Projekten relevant; bei größeren Flächen sinken die Kosten je Quadratmeter deutlich, weil Systemgebühr, Auditorenleistungen und Gutachten nicht proportional mitwachsen. Eine belastbare Kostenschätzung ist erst nach einer strukturierten Analyse des Objekts möglich.
Die Kosten einer DGNB Zertifizierung im Bestand setzen sich aus DGNB-Zertifizierungsgebühren für Vorzertifikat und Zertifikat (nach Bruttogrundfläche BGF(R) gemäß DIN 277-1:2016-01 gestaffelt), Auditorenhonorar und internem Koordinationsaufwand zusammen. Hinzu kommen Kosten für Datenerhebung und Dokumentenaufbereitung, die im Bestand häufig den größten Kostentreiber darstellen.
Für Bestandsgebäude ohne bauliche Maßnahmen eignet sich das DGNB System für Gebäude im Betrieb. Für Projekte mit baulichen Eingriffen – Revitalisierungen, Modernisierungen oder Umbauten – ist das DGNB System für Sanierung relevant. Ergänzend kann das QNG (Qualitätssiegel Nachhaltiges Gebäude) für Sanierungsprojekte mit KfW-Förderung relevant sein.
Bei Bestandsgebäuden liegen Unterlagen häufig nicht vollständig vor, der tatsächliche Gebäudezustand kann von der Dokumentation abweichen, und Abstimmungsprozesse sind bei laufendem Betrieb aufwändiger. Diese Faktoren machen eine belastbare Kostenschätzung ohne vorherige Analyse schwierig.
Je früher die Zertifizierung in die Projektplanung eingebunden wird, desto geringer sind die Kosten für nachträgliche Anpassungen. Eine strukturierte Bestandsanalyse als erster Schritt schafft die Grundlage für eine belastbare Kostenplanung.
Ein DGNB Auditor sollte idealerweise bereits in der Vorplanungsphase (HOAI LP 2) eingebunden werden. Je früher die Einbindung erfolgt, desto geringer sind die Kosten für Anpassungen. Für Bestandsprojekte gilt: Die frühzeitige Einbindung ermöglicht es, Dokumentationspflichten direkt in den Projektablauf einzubetten.
Zertifizierte Objekte erhalten von Banken und institutionellen Investoren zunehmend bessere Finanzierungskonditionen. EU-Taxonomie und SFDR haben direkte Auswirkungen auf Förderfähigkeit und Kreditkonditionen: Objekte ohne nachweisbare ESG-Qualität werden von institutionellen Investoren zunehmend gemieden.
Im Neubau werden Nachhaltigkeitsanforderungen von Beginn an in die Planung integriert. Im Bestand müssen vorhandene Gebäudedaten erhoben, aufbereitet und nachgewiesen werden – ein Aufwand, der häufig unterschätzt wird. Zudem sind im Bestand bauliche Einschränkungen zu berücksichtigen, die im Neubau nicht bestehen.
Regulatorische Anforderungen wie EU-Taxonomie und SFDR haben direkten Einfluss auf Finanzierungskonditionen und Förderfähigkeit. Objekte ohne nachweisbare ESG-Qualität erhalten zunehmend schlechtere Konditionen. Eine DGNB Zertifizierung schafft den Nachweis der ESG-Qualität und kann damit wirtschaftliche Vorteile bei Finanzierung und Vermietung begründen.
Weitere Leistungen
Weiterlesen
Bereit für den nächsten Schritt?
Gebäudegröße, Bestandszustand und Zertifizierungsniveau: Im Erstgespräch besprechen wir diese Kostenfaktoren einer DGNB-Zertifizierung für Ihr Bestandsgebäude.
Strategisches Erstgespräch vereinbaren