Stranded Assets Immobilien – was Bestandshalter 2026 wissen müssen
In welcher Phase befindet sich Ihr Stranded-Asset-Risiko?
Welche Gebäude besonders gefährdet sind und wie der Prozess in drei Phasen verläuft.
Stand: 27.09.2026 · Jan Dreher, DGNB Auditor
Das Wichtigste in Kürze
- Steigende ESG-Anforderungen können Immobilien vorzeitig wirtschaftlich entwerten und zu Stranded Assets machen, wenn Finanzierbarkeit und Vermietbarkeit beeinträchtigt werden.
- Zu den im Fachbeitrag beschriebenen Risikokonstellationen für Stranded Assets zählen unsanierte Büro- und Gewerbegebäude der Baujahre 1970–2000, Gebäude mit fossilen Heizsystemen ohne Transformationspfad und Objekte ohne Klimarisiko-Analyse.
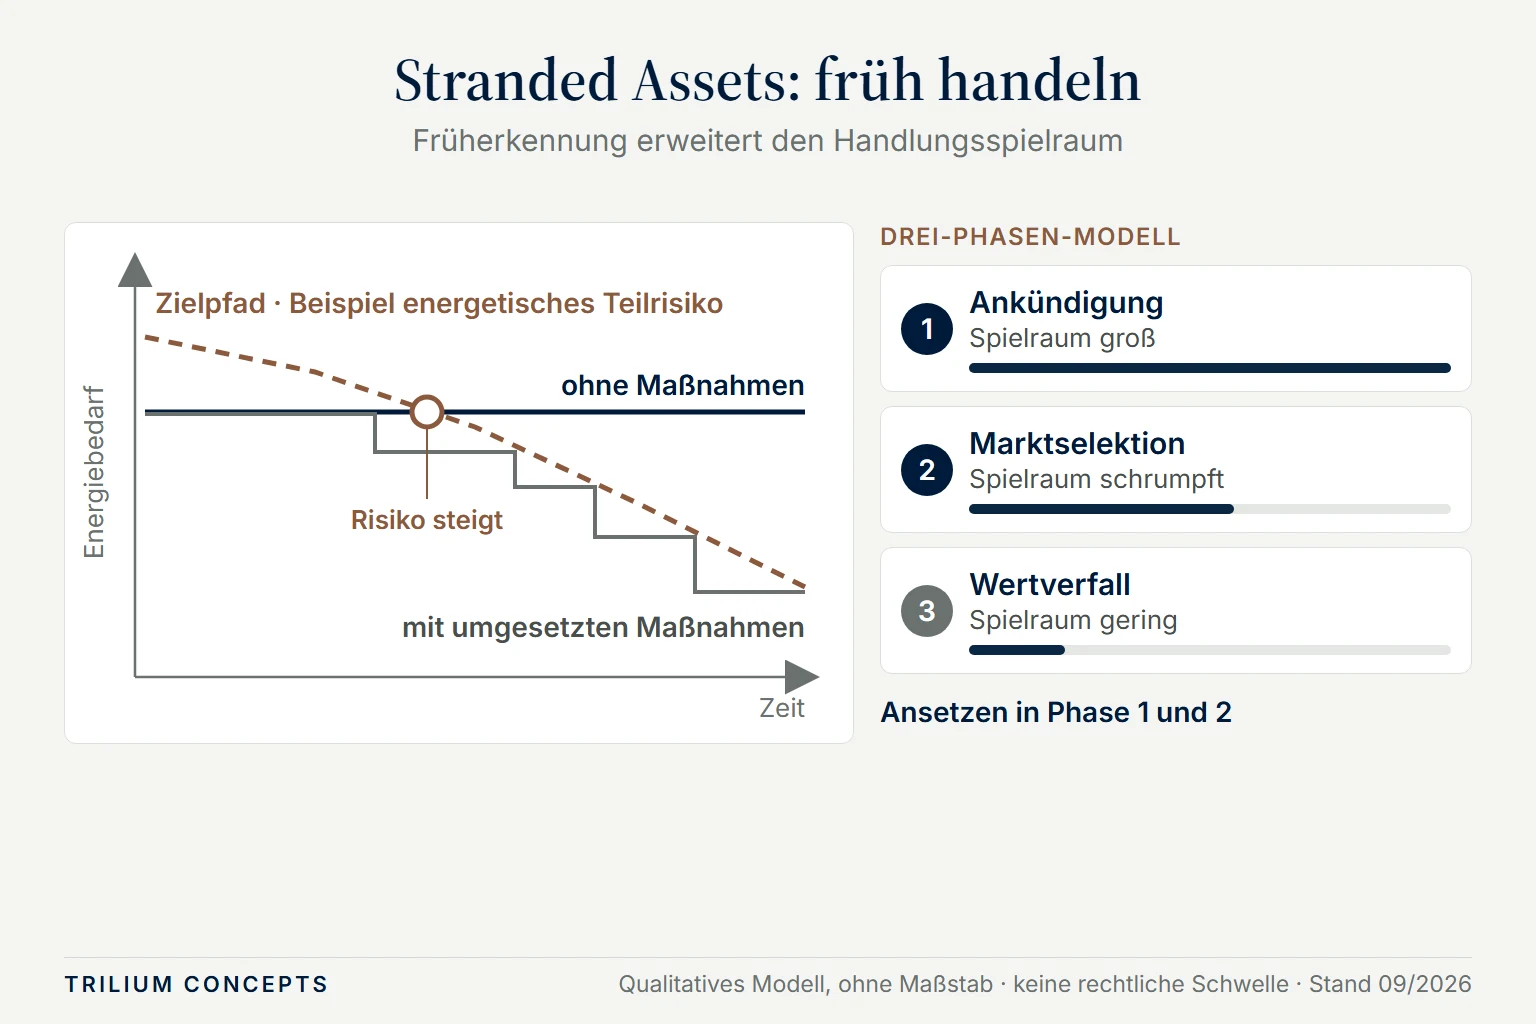
- Der Fachbeitrag beschreibt die Entwicklung von Immobilien zu Stranded Assets anhand eines Drei-Phasen-Modells, das die frühzeitige Einordnung von Risiken unterstützen soll.
- Eine DGNB-Zertifizierung nach dem System „Gebäude im Betrieb“ zielt auf Werterhalt und Risikominimierung und reduziert so Stranded-Asset-Risiken; die Konformität mit der EU-Taxonomie belegt die separate DGNB ESG-Verifikation.
Bestandsgebäude, die ESG-Anforderungen nicht erfüllen, verlieren zunehmend an Finanzierbarkeit, Vermietbarkeit und Marktwert. Investoren und Banken bezeichnen diese Objekte als Stranded Assets – Immobilien, die durch regulatorische, energetische oder klimabezogene Anforderungen an Wert verlieren, ohne dass dieser Verlust durch normale Marktmechanismen ausgeglichen wird. Trilium Concepts unterstützt Eigentümer, Asset Manager und Bestandshalter im Rhein-Main-Gebiet und der Metropolregion Rhein-Neckar dabei, Stranded-Asset-Risiken frühzeitig zu erkennen und strukturiert zu vermeiden.
Was sind Stranded Assets bei Immobilien?
Der Begriff „Stranded Asset“ stammt aus der Finanzwirtschaft und beschreibt ursprünglich Vermögenswerte, die durch externe Veränderungen ihren erwarteten wirtschaftlichen Nutzen verlieren – ohne dass der Eigentümer diesen Verlust selbst verursacht hat. Bei Immobilien entstehen Stranded Assets, wenn regulatorische, finanzielle und marktbezogene Anforderungen zusammenwirken.
Welche Gebäude sind besonders gefährdet?
- Büro- und Gewerbegebäude der Baujahre 1970–2000 ohne energetische Sanierung – diese Jahrgänge dominieren den deutschen Bürobestand und erfüllen selten die Effizienzanforderungen der EU-Taxonomie
- Bestehende Nichtwohngebäude mit hohem Energiebedarf – für sie gelten in Deutschland ab dem 1. Januar 2030 Anforderungen nach § 40 GModG. Maßgeblich ist der Jahres-Primärenergiebedarf im Verhältnis zu einem Referenzgebäude, nicht eine Energieeffizienzklasse; gesetzliche Ausnahmen und Erfüllungsfiktionen sind im Einzelfall zu prüfen.
- Objekte ohne Nachhaltigkeitszertifizierung (DGNB, LEED, BREEAM) in institutionellen Portfolios mit ESG-Reporting-Pflichten
- Gebäude mit fossilen Heizsystemen ohne Transformationspfad – insbesondere Öl- und Gasheizungen, für die keine Roadmap existiert
- Immobilien ohne Klimarisiko-Analyse in Regionen mit zunehmenden physischen Klimarisiken (Überflutung, Hitze)
Die drei Phasen des Stranded-Asset-Prozesses
Stranded Assets entstehen selten über Nacht. Der Prozess verläuft in drei erkennbaren Phasen, die frühzeitige Intervention ermöglichen: (1) Regulatorische Ankündigung: Neue Gesetze und Standards werden angekündigt – Energieausweise verlieren an Aussagekraft, erste Banken beginnen ESG-Kriterien in Kreditprüfungen einzubeziehen. Die Marktwirkung ist noch gering, die Handlungsmöglichkeiten sind maximal. (2) Marktselektion: Institutionelle Investoren und Fonds beginnen nicht-konforme Objekte aktiv aus Portfolios auszusortieren. Verkaufspreise für ESG-schwache Objekte geraten unter Druck. Finanzierungen werden teurer oder schwieriger. Der Handlungsspielraum schrumpft, die Kosten steigen. (3) Wertverfall: Nicht-konforme Objekte sind nur noch schwer finanzierbar, der Käuferkreis ist auf opportunistische Investoren mit Risikoabschlag beschränkt. Sanierungskosten übersteigen den erzielbaren Mehrwert. Stranded Assets sind eingetreten. Trilium Concepts setzt an Phase 1 und 2 an – bevor der Handlungsspielraum verloren geht.
Wie Trilium Concepts Stranded-Asset-Risiken reduziert
- ESG-Pre-Check: Bewertung des Stranded-Asset-Risikos für einzelne Objekte oder Portfolios – als Entscheidungsgrundlage für Ankauf, Revitalisierung oder Verkauf
- EU-Taxonomie-Prüfung: Bewertung der aktuellen Konformität und Entwicklung eines Transformationspfads mit konkreten Kosten und Zeitplan
- Transformationsplanung: Integration der ESG-Anforderungen in Sanierungsplanung, Kostenermittlung und Fördermittelstrategie
- DGNB-Zertifizierung: Nachweis zur Reduktion von Stranded-Asset-Risiken und Instrument für Green-Loan-Finanzierungen
- ESG Due Diligence: Identifikation von Stranded-Asset-Risiken vor dem Ankauf – kombiniert mit Technical Due Diligence
Für wen ist die Stranded-Asset-Analyse besonders relevant?
- Asset Manager und Bestandshalter mit gewerblichen Immobilien der Baujahre 1970–2000 im Portfolio
- Eigentümer, die in den nächsten 5–10 Jahren Objekte verkaufen oder refinanzieren möchten
- Projektentwickler, die Bestandsobjekte für institutionelle Investoren revitalisieren
- Unternehmen mit eigengenutzten Büroimmobilien unter CSRD-Berichtspflicht
- Family Offices und private Bestandshalter, die langfristig Wert erhalten möchten
Häufige Fragen
Es gibt keine feste Definition, ab der ein Objekt offiziell als Stranded Asset gilt. In der Praxis spricht man von Stranded Assets, wenn ein Gebäude aufgrund von ESG-Mängeln nicht mehr zu marktüblichen Konditionen finanzierbar ist, der Käuferkreis sich signifikant verengt hat oder regulatorische Anforderungen mit wirtschaftlich sinnvollem Aufwand nicht mehr erfüllbar sind. Entscheidend ist deshalb die frühzeitige Risikobewertung – bevor diese Schwelle erreicht wird.
Nein. Während institutionelle Investoren den Druck als erste spüren, betrifft das Stranded-Asset-Risiko mittelfristig alle Bestandshalter. Private Eigentümer, Family Offices und Unternehmen mit eigengenutzten Immobilien sind ebenfalls betroffen – sobald sie auf Bankfinanzierungen angewiesen sind oder Objekte verkaufen möchten.
Ein strukturierter ESG-Pre-Check für ein einzelnes Objekt kann in 2–4 Wochen abgeschlossen werden, sofern Unterlagen (Energieausweis, Grundrisse, Gebäudedaten) vorliegen. Für Portfolios staffelt sich der Zeitrahmen je nach Anzahl der Objekte. Im strategischen Erstgespräch klären wir gemeinsam Umfang und Zeitplan.
Die Kosten hängen von Objektgröße, Datenlage und gewünschter Tiefe der Analyse ab. Als Einstieg eignet sich ein ESG-Pre-Check, der eine erste qualitative Einschätzung des Risikoprofils liefert. Sprechen Sie uns für eine individuelle Einschätzung an – das strategische Erstgespräch ist kostenlos.
Eine DGNB-Zertifizierung – insbesondere nach dem System „Gebäude im Betrieb“, das auf Werterhalt, Risikominimierung und einen planbaren CO₂-Reduktionspfad ausgerichtet ist – reduziert Stranded-Asset-Risiken erheblich. Die Konformität mit der EU-Taxonomie weist die DGNB mit einem eigenen Prüfverfahren nach, der ESG-Verifikation zur EU-Taxonomie.
Ja. Neben Frankfurt und dem Rhein-Main-Gebiet gehören Mannheim und Heidelberg in der Metropolregion Rhein-Neckar zum Schwerpunkt; Beratungs- und Analyseleistungen bietet Trilium Concepts auch deutschlandweit an.
Weitere Leistungen
Weiterlesen
Bereit für den nächsten Schritt?
Betrachten Sie mit uns in einem ersten Gespräch den beschriebenen Drei-Phasen-Prozess und mögliche Bezüge zu Ihrem Immobilienbestand.
Strategisches Erstgespräch vereinbaren